
Sie bauen 2026 und finanzieren 100.000 Euro über die KfW (Kreditanstalt für Wiederaufbau)? Dann zahlen Sie in der günstigsten Neubaustufe in zehn Jahren rund 18.900 Euro weniger Zinsen als mit einem Bankdarlehen zu 4,0 Prozent. Verlieren können Sie diesen Vorteil trotzdem – mit einem einzigen Vertrag, der zu früh unterschrieben ist.
Die KfW-Förderung Neubau besteht 2026 aus zinsgünstigen Krediten: bis zu 100.000 Euro je Wohneinheit im Klimafreundlichen Neubau (297/298), bis zu 150.000 Euro mit dem Qualitätssiegel Nachhaltiges Gebäude (QNG) und bis zu 270.000 Euro für Familien (300).
Als von der Deutschen Energie-Agentur (dena) gelistete Energieeffizienz-Experten haben wir bei EnerFokus in den letzten fünf Jahren über 400 Förderanträge erfolgreich begleitet – auch im Neubau. Dieser Ratgeber zeigt Ihnen, welches Programm zu Ihrem Bauvorhaben passt, was es in Euro bringt und an welchen Stellen Bauherren die Förderung verlieren können.
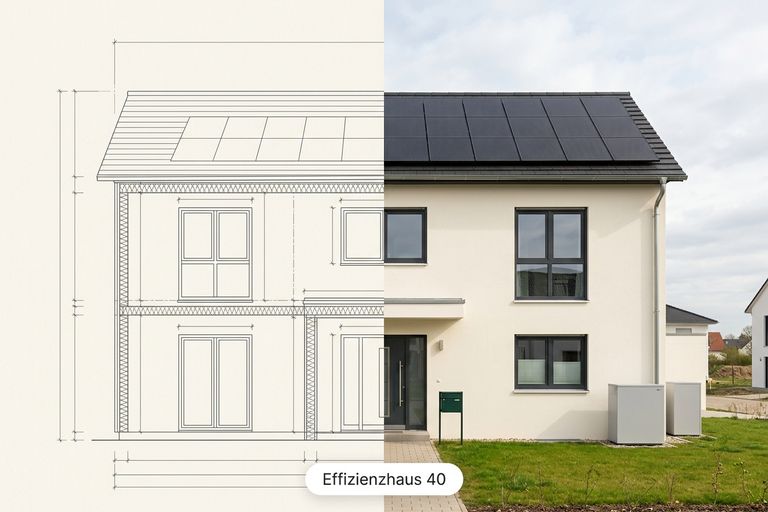

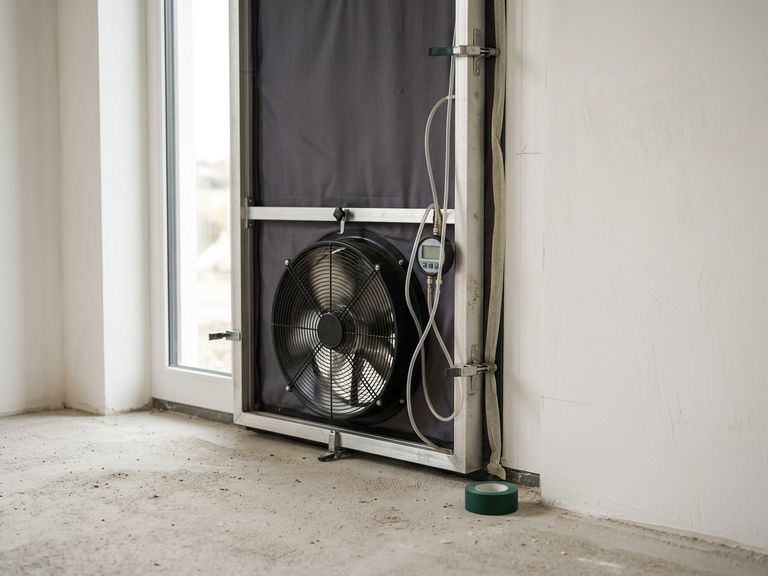

Wir sind zertifizierte Energie-Effizienz-Experten
Beispiel: Bei 100.000 Euro spart die EH-55-Stufe gegenüber 4,0 % Bankzins rund 18.900 Euro Zinsen.
Bevor es um das passende Programm geht, klären wir die Frage, die fast jeder Bauherr zuerst stellt: Wie viel Kredit ist überhaupt drin?
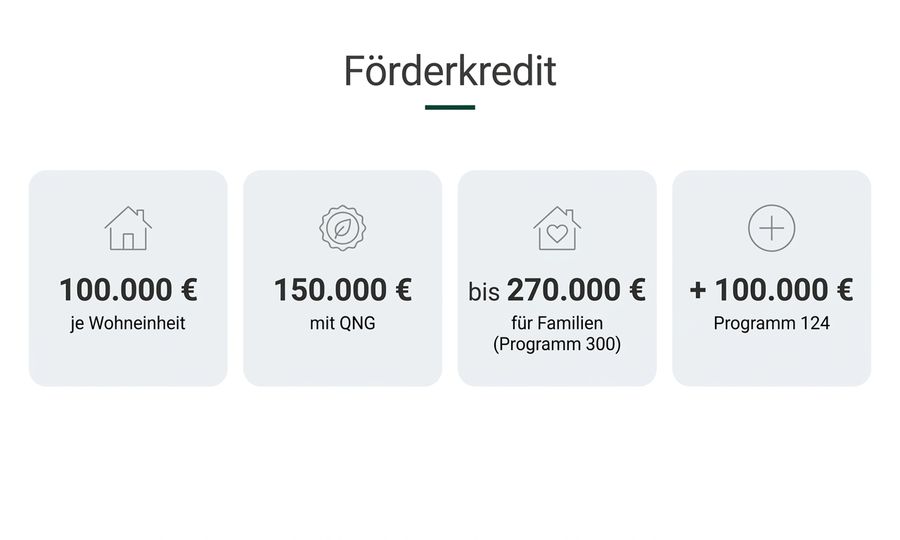
Die KfW fördert den Neubau mit bis zu 100.000 Euro Kredit je Wohneinheit, mit QNG-Siegel bis zu 150.000 Euro; Familien erhalten über Programm 300 bis zu 270.000 Euro. Zusätzlich lassen sich bis zu 100.000 Euro aus dem Wohneigentumsprogramm 124 kombinieren.
Entscheidend ist das kleine Wort „je“. Die Beträge der Programme 297, 298 und 296 gelten je Wohneinheit, nicht je Haus. Ein Einfamilienhaus mit einer eigenständigen Einliegerwohnung hat zwei Wohneinheiten – und damit den doppelten Kreditrahmen.
| Programm | Höchstbetrag | Hinweis |
|---|---|---|
| 297/298 Klimafreundlicher Neubau – Effizienzhaus 55 | 100.000 € je Wohneinheit | befristet: Antragseingang bis 31.12.2026 |
| 297/298 Klimafreundlicher Neubau – Effizienzhaus 40 | 100.000 € je Wohneinheit | Lebenszyklusanalyse erforderlich |
| 297/298 – Effizienzhaus 40 mit QNG | 150.000 € je Wohneinheit | Zertifikat QNG-PLUS oder QNG-PREMIUM |
| 300 Wohneigentum für Familien | 170.000 bis 270.000 € | je nach Kinderzahl und QNG; Einkommensgrenze |
| 296 Klimafreundlicher Neubau im Niedrigpreissegment | 100.000 € je Wohneinheit | flächensparend, Lebenszykluskosten begrenzt |
| 124 Wohneigentumsprogramm | 100.000 € pro Vorhaben | nur Selbstnutzung, mit allen anderen kombinierbar |
Die Programme lassen sich stapeln. Die KfW rechnet in einem eigenen Beispiel mit 150.000 Euro aus Programm 297 und 100.000 Euro aus Programm 124 für dieselbe Eigentumswohnung – zusammen 250.000 Euro Förderkredit, jeweils zu 100 Prozent ausgezahlt. Für ein selbst genutztes Einfamilienhaus heißt das in der Praxis: 200.000 Euro mit Effizienzhaus 55 oder 40 – die Zahl gibt an, wie viel Prozent der Energie eines gesetzlichen Referenzgebäudes Ihr Haus höchstens benötigt –, 250.000 Euro mit QNG. Die oft zitierten 270.000 Euro erreichen nur Familien mit mindestens fünf Kindern und QNG-Siegel.
Unser Tipp: Fragen Sie Ihre Bank nicht nur nach dem Höchstbetrag, sondern nach dem Zins für Ihre Effizienzstufe. Ein Prozentpunkt weniger ist bei 100.000 Euro Kredit allein im ersten tilgungsfreien Jahr 1.000 Euro wert.
Ja, vollständig. Alle KfW-Neubauprogramme – 296, 297/298, 300 und 124 – sind zinsgünstige Kredite ohne Investitions- oder Tilgungszuschuss. Ihr Vorteil steckt im niedrigeren Zins und in tilgungsfreien Anfangsjahren, nicht in geschenktem Geld.
In unserer Beratungspraxis gehört die Frage nach dem Zuschuss zu den ersten im Erstgespräch. Eine Ausnahme im Neubau-Umfeld betrifft Genossenschaftsanteile: Programm 134 finanziert sie mit bis zu 150.000 Euro und gewährt 15 Prozent Tilgungszuschuss. Mit einem eigenen Haus hat das allerdings nichts zu tun.
Gefördert werden die Bau- oder Kaufkosten inklusive Nebenkosten, Fachplanung und Baubegleitung durch den Energieeffizienz-Experten; das Grundstück ist im Klimafreundlichen Neubau nicht förderfähig, kann aber über Programm 124 mitfinanziert werden.
| Förderfähig im Klimafreundlichen Neubau | Nicht förderfähig |
|---|---|
| Baukosten bzw. Kaufpreis inklusive Nebenkosten | Grundstückskauf |
| Fachplanung und Baubegleitung durch Experten | Umschuldung bestehender Kredite |
| Lebenszyklusanalyse | Nachfinanzierung begonnener oder abgeschlossener Vorhaben |
| QNG-Zertifizierung | Kaufpreis eines Rohbaus (nur die Fertigstellungskosten zählen) |
Bei Eigenleistung unterscheiden sich die Programme. Das Wohneigentumsprogramm 124 berücksichtigt nur per Rechnung belegte Materialkosten. Im Klimafreundlichen Neubau sind Materialkosten förderfähig, wenn der Experte die fachgerechte Ausführung bestätigt.
Welche dieser Beträge für Sie gelten, entscheidet nicht der Höchstbetrag in der Tabelle, sondern das Programm – und das ergibt sich aus Ihrer Lebenssituation.
Für den Neubau gibt es fünf KfW-Kreditprogramme: 297 für selbst genutzte und 298 für vermietete klimafreundliche Neubauten, 300 für Familien mit Einkommensgrenze, 296 für flächensparende Neubauten im Niedrigpreissegment und 124 als Ergänzungskredit.
Statt bei der Programmnummer anzufangen, lohnt der Blick auf die eigene Lebenssituation. Die Matrix übersetzt die KfW-Förderungen für den Hausbau in sieben typische Konstellationen – suchen Sie einfach Ihre Zeile.
| Ihre Situation | Passendes Programm | Möglicher Förderkredit | Wichtigste Bedingung |
|---|---|---|---|
| Selbst nutzen, Baugenehmigung liegt vor | 297 (EH 55) + 124 | bis 100.000 € + bis 100.000 € | Antragseingang bis 31.12.2026, Heizung 100 % erneuerbar |
| Selbst nutzen, Planung läuft noch | 297 (EH 40, optional QNG) + 124 | bis 100.000 bzw. 150.000 € + bis 100.000 € | Lebenszyklusanalyse, keine Öl-, Gas- oder Biomasseheizung |
| Familie, Einkommen unter der Grenze | 300 + 124 | 170.000–270.000 € + bis 100.000 € | Kind unter 18, kein Wohneigentum, EH 40 |
| Familie, Einkommen über der Grenze | 297 + 124 | wie Zeile 1 oder 2 | wie Zeile 1 oder 2 |
| Vermieten oder verkaufen | 298 | bis 100.000 € je Wohneinheit, mit QNG 150.000 € | gleiche Effizienzstufen wie 297 |
| Klein und flächensparend bauen | 296 | bis 100.000 € je Wohneinheit | Mindestzahl Aufenthaltsräume, Lebenszykluskosten |
| Neubau vom Bauträger kaufen | 297 + 124 | wie Zeile 1 oder 2 | Kauf bis 12 Monate nach Bauabnahme, Vertrag mit aufschiebender Bedingung |
Geprüft wird immer in derselben Reihenfolge: erst die Nutzung (selbst oder vermietet), dann Kinder und Einkommen, dann das Effizienzziel. Für dieselbe Wohneinheit gibt es nur ein Hauptprogramm; Programm 124 passt als Ergänzung zu jedem.
Antragsberechtigt sind Privatpersonen ebenso wie Wohnungseigentümergemeinschaften, Unternehmen und Genossenschaften; Privatpersonen nutzen 297 für das selbst genutzte und 298 für das vermietete oder zum Verkauf bestimmte Haus. Beide Varianten gehören zur Programmfamilie Klimafreundlicher Neubau (KFN).
Bei gemischter Nutzung hilft eine einfache Regel: Sind mindestens 50 Prozent der Wohneinheiten selbst genutzt, genügt ein einziger Antrag in 297. Das betrifft vor allem Einfamilienhäuser mit Einliegerwohnung und Doppelhaushälften. Liegt der Eigennutzungsanteil darunter, laufen selbst genutzte Einheiten über 297 und vermietete über 298 – mit zwei separaten Bestätigungen des Experten.
Programm Wohneigentum für Familien (300) ist das Neubauprogramm mit den höchsten Beträgen – wenn Ihr Haushalt unter der Einkommensgrenze liegt. Kreditbetrag und Grenze steigen mit der Kinderzahl:
| Kinder unter 18 | Max. zu versteuerndes Haushaltseinkommen | Kredit ohne QNG | Kredit mit QNG |
|---|---|---|---|
| 1 | 90.000 € | 170.000 € | 220.000 € |
| 2 | 100.000 € | 170.000 € | 220.000 € |
| 3 | 110.000 € | 200.000 € | 250.000 € |
| 4 | 120.000 € | 200.000 € | 250.000 € |
| ab 5 | 130.000 € + 10.000 € je weiterem Kind | 220.000 € | 270.000 € |
Gegenüber Programm 297 bringt das je nach Kinderzahl 70.000 bis 120.000 Euro mehr Förderkredit. Maßgeblich ist der Durchschnitt des zu versteuernden Einkommens aus dem vorletzten und vorvorletzten Jahr – für Anträge 2026 also aus 2023 und 2024, nachgewiesen per Steuerbescheid. Das Kind muss am Tag der Antragstellung im Haushalt leben. Später geborene Kinder zählen nicht.
Gefordert sind Effizienzhaus 40 mit Lebenszyklusanalyse – einer Bilanz der Treibhausgase von der Herstellung der Baustoffe bis zum Rückbau – und eine Heizung ohne Öl, Gas oder Biomasse. Ausgeschlossen sind Haushalte, die Baukindergeld bezogen haben oder bereits Wohneigentum (auch einen Anteil daran) in Deutschland besitzen; eine Gesellschaft bürgerlichen Rechts (GbR) kann keinen Antrag stellen. Nicht verwechseln: „Jung kauft Alt“ (308) gilt für den Kauf von Bestandsimmobilien.
Programm Klimafreundlicher Neubau im Niedrigpreissegment (296) fördert kompakte, flächensparende Häuser mit bis zu 100.000 Euro je Wohneinheit. Voraussetzungen sind:
Eine offene Wohnküche zählt als ein Aufenthaltsraum, ein Bad zählt nicht; Balkon, Terrasse und Loggia rechnen zur Wohnfläche. Eine Wohnung ab 40 m² braucht einen, ab 55 m² zwei und ab 70 m² drei Individualräume mit je mindestens 10 m². Die Lebenszykluskosten berechnet der Experte mit einem Excel-Tool der KfW und prüft sie bei Fertigstellung erneut – liegen sie darüber, kann die KfW den Kredit kündigen.
Das Wohneigentumsprogramm (124) schließt Finanzierungslücken: bis zu 100.000 Euro pro Vorhaben, nur für selbst genutztes Wohneigentum und ohne Effizienzanforderung auf der Produktseite. Es lässt sich mit 296, 297, 298 und 300 kombinieren.
Anders als der Klimafreundliche Neubau und Programm 300 finanziert 124 auch das Grundstück – wenn Sie es höchstens sechs Monate vor dem Antragseingang bei der KfW gekauft haben. Die Bank sichert den Kredit über einen Grundbucheintrag in voller Höhe ab. Ein echter Zinsbaustein ist 124 nicht: Der Effektivzins lag am 01.10.2026 bei ab 4,65 % und damit etwa auf Marktniveau.
Beachten Sie: Programm 124 finanziert keine Ferienhäuser, keine vermieteten oder gewerblichen Flächen und keine bereits begonnenen Vorhaben. Bei einem Haus mit Einliegerwohnung fördert es nur den selbst genutzten Teil.
Die Programme gelten nicht nur für Bauherren: Auch wer schlüsselfertig kauft, kann 297 und 124 nutzen. Der Ersterwerb zählt als Neubau, wenn der Kauf innerhalb von 12 Monaten nach der Bauabnahme erfolgt.
Kritisch ist der Notartermin. Der notarielle Kaufvertrag gilt als Vorhabensbeginn, also als Start des geförderten Vorhabens. Vor dem Antrag dürfen Sie ihn nur mit aufschiebender Bedingung schließen – der Vertrag wird dann erst wirksam, wenn die KfW-Zusage vorliegt. Den Kaufpreis zahlen Sie erst nach dem Antrag. Bei Effizienzhaus 55 sind laut KfW auch Anzahlungen erst erlaubt, wenn der Antrag bei der KfW eingegangen ist. Kaufen Sie einen Rohbau, finanziert der Kredit nur die Fertigstellungskosten.
Klären Sie vor dem Notartermin, wer den Energieeffizienz-Experten stellt und wer die Nachweise für Antrag und Fertigstellung liefert – der Bauträger oder Sie selbst.

Eine falsche Wahl kann bis zu 120.000 Euro Förderkredit kosten.
Wählt eine Familie unter der Einkommensgrenze 297 statt 300, verschenkt sie viel Kreditrahmen. Wir klären mit Ihnen Nutzung, Einkommen und Effizienzziel – in genau dieser Reihenfolge.
Das Programm ist die erste Weiche. Die zweite ist, was Ihr Haus technisch leisten muss – dort entscheidet sich, ob der Kredit überhaupt fließt.
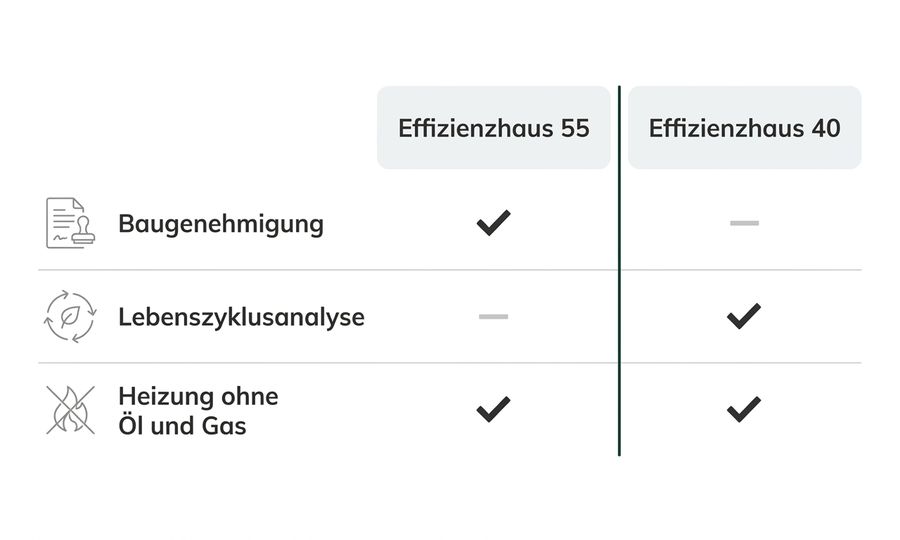
Für KfW 297/298 muss Ihr Neubau entweder Effizienzhaus 55 erreichen (befristet, mit Baugenehmigung zum Antrag) oder Effizienzhaus 40 mit begrenzten Treibhausgasemissionen im Lebenszyklus. Öl- und Gasheizungen sind immer ausgeschlossen, und ein Energieeffizienz-Experte muss den Antrag bestätigen.
Ein Effizienzhaus ist ein Gebäudestandard, der den Energiebedarf Ihres Hauses mit einem gesetzlich definierten Referenzgebäude vergleicht: Ein Effizienzhaus 40 braucht höchstens 40 Prozent davon. Die Voraussetzungen für KfW 297 hängen deshalb an der Stufe – die Biomasse- und die Baugenehmigungs-Zeile sorgen in der Praxis für die meisten Rückfragen.
| Kriterium | Effizienzhaus 55 | Effizienzhaus 40 | Effizienzhaus 40 + QNG |
|---|---|---|---|
| Kredit je Wohneinheit | 100.000 € | 100.000 € | 150.000 € |
| Effektivzins (10 J. Laufzeit, Stand Ende Sept. 2026) | ca. 1,0 % | ca. 1,96 % | bei der Bank erfragen |
| Öl- oder Gasheizung | ausgeschlossen | ausgeschlossen | ausgeschlossen |
| Biomasse (Pellets, Holz) | zulässig | ausgeschlossen | ausgeschlossen |
| Baugenehmigung bei Antrag | Pflicht | nicht nötig | nicht nötig |
| Lebenszyklusanalyse | nicht nötig | Pflicht | Pflicht |
| Zertifikat | – | – | QNG-PLUS oder QNG-PREMIUM |
| Befristung | Antragseingang bis 31.12.2026, solange Mittel reichen | bislang keine bekannt | bislang keine bekannt |
Alle Details stehen auf der Produktseite der KfW zum Klimafreundlichen Neubau (297/298). In jeder Stufe muss ein Experte aus der Energieeffizienz-Expertenliste des Bundes die Bestätigung zum Antrag (BzA) ausstellen – ohne dieses Dokument stellt die Bank keinen Antrag. Eine Lüftungsanlage ist dagegen in keiner Stufe Pflicht.
Das Effizienzhaus 55 ist die befristete Einstiegsstufe im Klimafreundlichen Neubau. Die Wärme muss zu 100 Prozent aus erneuerbaren Energien stammen; Öl und Gas sind ausgeschlossen, eine Pellet- oder Holzheizung ist erlaubt. Bei Antragstellung muss eine gültige Baugenehmigung vorliegen – bei genehmigungsfreien Vorhaben genügt es, wenn die Baubehörde Bescheid weiß und Sie bauen dürfen.
Eine Lebenszyklusanalyse oder ein QNG-Zertifikat verlangt die KfW-Förderung für den Neubau in dieser Stufe nicht. Die KfW hat die Stufe am 27.11.2025 angekündigt; Kaufverträge und Bauarbeiten sind erst ab dem 16.12.2025 zulässig.
Das Effizienzhaus 40 ist die Hauptstufe des Programms, bislang ohne bekannte Befristung. Es darf höchstens 40 Prozent des Primärenergiebedarfs des Referenzgebäudes verbrauchen – also der Energie, die einschließlich Gewinnung, Umwandlung und Transport für Heizung und Warmwasser anfällt –, und der bauliche Wärmeschutz muss um 45 Prozent besser sein. Außerdem darf das Haus über seinen Lebenszyklus nicht mehr Treibhausgase verursachen, als das Niveau QNG-PLUS erlaubt.
Den Nachweis liefert die Lebenszyklusanalyse (LCA): Sie bilanziert die Emissionen des Hauses von der Herstellung der Baustoffe über den Betrieb bis zum Rückbau. Deshalb beeinflusst die Baustoffwahl das Ergebnis. Biomasseheizungen sind ausgeschlossen; erlaubt bleibt ein Kaminofen, sofern er nicht in die Bilanz eingeht und nicht zur Deckung der Heizlast dient – also der Wärmeleistung, die Ihr Haus an den kältesten Tagen braucht.
Nur in bestimmten Fällen. Das Qualitätssiegel Nachhaltiges Gebäude (QNG) ist ein staatliches Siegel, das ökologische, soziokulturelle und wirtschaftliche Qualität eines Gebäudes bescheinigt. Es ist keine Fördervoraussetzung, hebt aber den Kredit im Programm 297/298 von 100.000 auf 150.000 Euro je Wohneinheit. Dafür braucht Ihr Effizienzhaus 40 ein Zertifikat in der Stufe QNG-PLUS oder QNG-PREMIUM; neben dem Energieeffizienz-Experten arbeiten ein Nachhaltigkeitsberater und eine Zertifizierungsstelle mit.
Der zusätzliche Kredit über 50.000 Euro spart in unserem Rechenmodell gegenüber 4,0 % Bankzins rund 6.500 Euro Zinsen in zehn Jahren – vorausgesetzt, die QNG-Stufe hat denselben Zins wie EH 40. Die Zertifizierung kostet für ein Einfamilienhaus zusammen rund 7.460 bis 11.200 Euro.
Im mittleren Kostenbereich deckt der Zinsvorteil die QNG-Kosten also nicht vollständig. Interessant wird das Siegel, wenn Sie ohnehin nachhaltig bauen – etwa in Holzbauweise – oder Programm 300 nutzen, wo QNG den Kredit ebenfalls um 50.000 Euro anhebt.
Seit Ende Juli 2026 gilt das Gebäudemodernisierungsgesetz (GModG). Es ersetzt das frühere Gebäudeenergiegesetz (GEG) und streicht die Pflicht, neue Heizungen zu 65 Prozent mit erneuerbaren Energien zu betreiben. Gesetzlich darf in einen Neubau damit wieder eine Gas- oder Ölheizung. Die KfW-Förderung zieht da nicht mit:
| Thema | Gesetzlich erlaubt (GModG) | Förderfähig in KfW 297/298 |
|---|---|---|
| Gas- oder Ölheizung | wieder zulässig | in jeder Stufe ausgeschlossen |
| Pellet- oder Holzheizung | zulässig | nur Effizienzhaus 55 |
| Wärmepumpe, erneuerbare Fernwärme | zulässig | zulässig |
| Kaminofen als Zusatz | zulässig | zulässig, wenn nicht für die Heizlast |
| Effizienzniveau | max. 55 % des Primärenergiebedarfs des Referenzgebäudes | Effizienzhaus 55 oder 40 |
Langfristig spricht wenig für fossile Heizungen im Neubau: Ab 2030 gilt für alle Neubauten ein Nullemissionsstandard nach der EU-Gebäuderichtlinie.
Achtung: Wer sich am Gesetz statt an den Förderbedingungen orientiert, verliert den Förderkredit. Eine eingeplante Gastherme – oder bei Effizienzhaus 40 eine Pelletheizung – schließt die Förderung komplett aus.
Effizienzhaus 55 hat den günstigeren Zins, Effizienzhaus 40 keine bekannte Frist. Welche Stufe passt, entscheiden vier Situationen:
| Ihre Situation | Empfohlene Stufe | Wichtigster Haken |
|---|---|---|
| Baugenehmigung liegt vor, Antrag kann bis 31.12.2026 bei der KfW sein | EH 55 | günstigster Zins, aber Frist und Mittelvorbehalt |
| Pellet- oder Holzheizung fest eingeplant | EH 55 | bei EH 40, QNG und Programm 300 nicht förderfähig |
| Familie unter der Einkommensgrenze | EH 40 über Programm 300 | höherer Effizienzaufwand, dafür bis 270.000 € |
| Noch in der Entwurfsphase, keine Genehmigung | EH 40 (optional mit QNG) | keine bekannte Frist, aber Lebenszyklusanalyse nötig |
Bleibt der Aufpreis. Veröffentlichte Angaben zu den Mehrkosten von Effizienzhaus 40 gehen weit auseinander – je nach Bauweise, Region und Vergleichsmaßstab. Eine einfache Schwelle hilft: Bei 100.000 Euro Kredit bringt EH 40 rund 13.000 Euro Zinsvorteil gegenüber einem Bankdarlehen mit 4,0 % (rund 9.750 Euro gegenüber 3,5 %). Liegt der Aufpreis gegenüber einem Haus, das Sie ohne KfW-Kredit bauen würden, darüber, trägt die Förderung ihn nicht allein. Dann sprechen nur noch niedrigere Heizkosten und die Zukunftsfähigkeit des Standards für die Investition.
Aus unserer Beratungspraxis: Je früher der Energieeffizienz-Experte in die Planung eingebunden ist, desto einfacher lässt sich eine Stufe erreichen. Muss ein fertiger Entwurf nachträglich angepasst werden, kostet das Zeit und Geld.
Die Stufe entscheidet über Zins, Frist und Heizung.
Sie haben gesehen, wie viel zwischen den beiden Stufen liegt. Wir prüfen Ihre Pläne und sagen Ihnen, welche Effizienzstufe realistisch ist – bevor ein fertiger Entwurf teuer angepasst werden muss.
Ob Effizienzhaus 55 für Sie noch infrage kommt, entscheidet am Ende ein Datum.
Die EH-55-Förderung im Neubau gilt nur noch für Anträge, die bis zum 31.12.2026 bei der KfW eingehen. Sie endet früher, wenn die im Oktober 2026 aufgestockten Bundesmittel ausgeschöpft sind. Für die übrigen Neubauprogramme sieht der Haushaltsentwurf 2027 eine Fortführung in neuer Struktur vor.
Für die Zinsverbilligung der EH-55-Stufe standen ursprünglich 800 Millionen Euro Bundesmittel für 2025 und 2026 bereit. Laut Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen (BMWSB) wären sie voraussichtlich noch vor Jahresende ausgeschöpft gewesen. Bis zum 05.10.2026 hat die KfW über diese Stufe rund 52.100 Wohneinheiten mit einem Kredit- und Zuschussvolumen von rund 4,9 Milliarden Euro gefördert. Am 09.10.2026 hat der Bund nachgelegt – wie viel, hat das Ministerium nicht beziffert.
Bundesbauministerin Verena Hubertz kommentierte: „Die EH55-Plus-Förderung ist ein Erfolg, die Nachfrage ist groß.“ (EH55-Plus nennt das Ministerium die befristete EH-55-Stufe.) Für die KfW-Neubauförderung in der Stufe 55 heißt das: Die Tür ist offen, aber nicht garantiert. Einen Rechtsanspruch gibt es nicht. Die KfW fördert im Auftrag des BMWSB, mitfinanziert aus dem Sondervermögen Infrastruktur und Klimaneutralität, und nur solange Bundesmittel verfügbar sind.
Wie eng es werden kann, zeigt unser Musterfall A weiter unten. Lena und Tom haben ihre Baugenehmigung seit September 2026. Reicht ihre Bank den Antrag erst kurz vor Weihnachten ein, bleibt kein Puffer mehr, falls der Experte eine Unterlage nachreichen muss.
Achtung: Maßgeblich ist, wann der Antrag bei der KfW eingeht – nicht das Datum Ihres Bankgesprächs und nicht der Tag, an dem die Bank den Antrag abschickt. Planen Sie Puffer für Bank, Experten und die Feiertage ein.
Ja – sofern Ihr Antrag bis spätestens 31.12.2026 bei der KfW eingeht und die Mittel bis dahin reichen. Ob das für Sie realistisch ist, zeigt dieser Schnell-Check:
Fünfmal Ja? Dann planen Sie rückwärts von der Frist. Ein Nein? Dann prüfen Sie Effizienzhaus 40 oder Programm 300 als Plan B.
| Schritt (rückwärts) | Wer | Ihr Datum |
|---|---|---|
| Antrag ist bei der KfW eingegangen – spätestens 31.12.2026 | Bank | ____ |
| Antrag bei der Bank eingereicht | Sie und Ihre Bank | ____ |
| Bestätigung zum Antrag liegt vor | Energieeffizienz-Experte | ____ |
| Experte beauftragt, EH-55-Nachweis gerechnet | Sie und Experte | ____ |
| Baugenehmigung liegt vor | Baubehörde | ____ |
Eigene Darstellung auf Basis der KfW-Bedingungen
Erst nach dem Antragseingang folgen Bauverträge ohne Bedingung und der Baubeginn. Verbindliche Bearbeitungszeiten nennt die KfW auf ihren Programmseiten nicht – tragen Sie deshalb eigene Puffer ein. Die ursprünglich geplante Frist 30.06.2026 ist überholt; den aktuellen Stand nennt die Pressemitteilung des Bundesbauministeriums zur Aufstockung der EH-55-Förderung.
Ja, eine Neubauförderung ist im Haushaltsentwurf 2027 vorgesehen. Wie sie aussieht, ist allerdings nur teilweise bekannt:
| Steht fest | Ist offen |
|---|---|
| Der Regierungsentwurf bündelt Klimafreundlichen Neubau, Niedrigpreissegment, Wohneigentum für Familien, „Jung kauft Alt“ und „Gewerbe zu Wohnen“ in einem Titel „Förderung des Neu- und Umbaus von Gebäuden“ | Zuschnitt der neuen Programme – geplant ist eine „Zwei-Programme-Welt“ mit einem Basisprogramm für Neubau und einem für den Bestand |
| Für 2027 sind Verpflichtungsermächtigungen von 2,0 Milliarden Euro eingeplant – also Förderzusagen, die der Bund schon eingehen darf, obwohl das Geld erst in späteren Jahren fließt | Konditionen, Zinsen und Kreditbeträge ab 2027 |
| Laut Ministerin Hubertz hat die Neubauförderung in 15 Monaten rund 126.000 Wohneinheiten erreicht | ob Programm 296 wie angekündigt bis Ende 2029 läuft |
Kritiker von den Grünen bemängeln, dass 2027 weniger Neubaumittel bereitstehen als 2026. Die Einordnung der Ministerin finden Sie in ihrer Rede zum Bundeshaushalt 2027. Unsere Einschätzung: Wer 2026 alle Voraussetzungen erfüllt, sollte nicht auf bessere Konditionen 2027 spekulieren.
Maßgeblich ist der Eingang bei der KfW – nicht Ihr Bankgespräch.
Ihre Baugenehmigung liegt vor? Wir prüfen, ob Ihr Antrag noch rechtzeitig bei der KfW eingehen kann, und sagen Ihnen, was Sie bis wann erledigen müssen.
Angenommen, die Frist passt: Bringt der Kredit unterm Strich mehr, als er an Aufwand kostet?
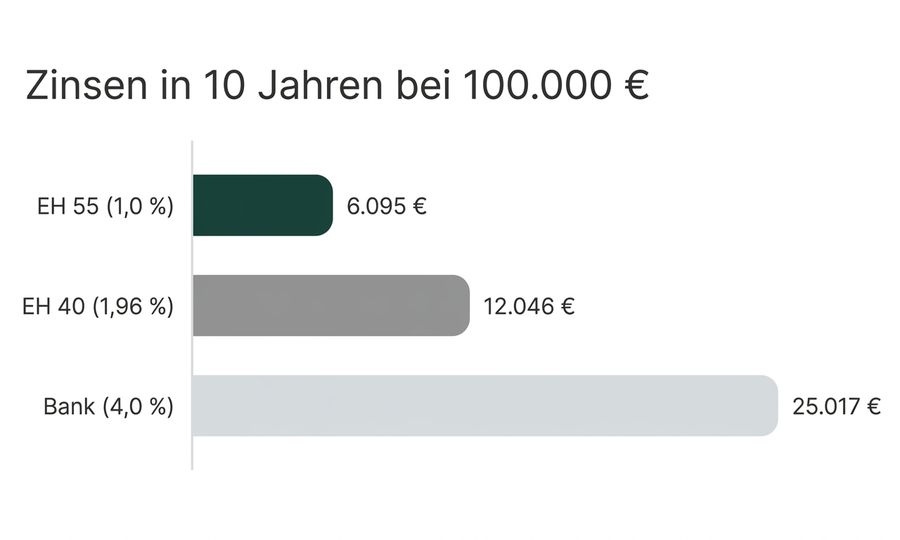
Meist ja: Bei 100.000 Euro Kredit spart die EH-55-Stufe mit 1,0 % Effektivzins (10 Jahre Laufzeit, 2 tilgungsfreie Jahre, Stand Ende September 2026) gegenüber 4,0 % rund 18.900 Euro Zinsen. Dem stehen Nachteile wie fehlende Sondertilgung gegenüber.
Der KfW-Kredit für den Neubau rechnet sich über drei Hebel: den niedrigeren Zins, die tilgungsfreien Anfangsjahre in der teuren Bauphase und die feste Zinsbindung. Gegenrechnen müssen Sie den Aufwand für Experten und Nachweise sowie die geringere Flexibilität.
Die KfW vergibt die Neubaukredite mit bis zu 35 Jahren Laufzeit. Bei Annuitätendarlehen der Programme 296 und 297/298 – also Krediten mit gleichbleibender Monatsrate aus Zins und Tilgung – bleibt der Zins zehn Jahre fest; bei Programm 124 wählen Sie 5 oder 10 Jahre, bei Programm 300 bis zu 10 Jahre. Alternativ gibt es ein endfälliges Darlehen, bei dem Sie nur Zinsen zahlen und den Kredit am Ende in einer Summe zurückzahlen.
| Stufe und Variante | Laufzeit | Tilgungsfreie Jahre | Zinsbindung | Effektivzins |
|---|---|---|---|---|
| EH 55, Annuität | 10 Jahre | 2 | 10 Jahre | 1,00 % |
| EH 40, Annuität | 4–10 Jahre | 1–2 | 10 Jahre | 1,96 % |
| EH 40, Annuität | 11–25 Jahre | 1–3 | 10 Jahre | 2,85 % |
| EH 40, Annuität | 26–35 Jahre | 1–5 | 10 Jahre | 2,98 % |
| EH 40, endfällig | 4–10 Jahre | – | 4–10 Jahre | 3,05 % |
Warum zwei Stufen gleichzeitig so unterschiedliche Zinsen haben: Der Bund verbilligt die befristete EH-55-Stufe zusätzlich aus dem Bundestopf. Für 124, 300 und 296 gelten eigene Konditionen; den Stand erfragen Sie bei Ihrer Bank. Festgelegt wird Ihr Zins erst am Tag der Zusage.
Die Tabelle vergleicht zwei KfW-Stufen mit einem Bankdarlehen mit 4,0 %. Die Bauzinsen lagen für zehn Jahre Zinsbindung im September 2026 wieder über diesem Wert.
| Szenario | Rate Jahr 1–2 (nur Zinsen) | Rate ab Jahr 3 | Zinsen in 10 Jahren | Vorteil ggü. 4,0 % |
|---|---|---|---|---|
| KfW Effizienzhaus 55 (1,0 %) | 83,33 € | 1.084,32 € | 6.095 € | 18.922 € |
| KfW Effizienzhaus 40 (1,96 %) | 163,33 € | 1.126,32 € | 12.046 € | 12.971 € |
| Bankdarlehen (4,0 %) | 333,33 € | 1.218,93 € | 25.017 € | – |
Eigene Berechnung, Annahmen siehe Kasten; KfW-Zinsen Stand Ende September 2026
Schon im ersten, tilgungsfreien Jahr zahlen Sie mit Effizienzhaus 55 nur 1.000 statt 4.000 Euro Zinsen – 3.000 Euro Vorteil in der Phase, in der Sie oft noch Miete zahlen. Bei Effizienzhaus 40 sind es 2.040 Euro. Und bei einer günstigeren Bank? Gegenüber 3,5 % (Zinsen 21.797 Euro) spart Effizienzhaus 55 immer noch rund 15.700 Euro, Effizienzhaus 40 rund 9.750 Euro.
So haben wir gerechnet: Kreditbetrag 100.000 €, Laufzeit = Zinsbindung = 10 Jahre, davon 2 tilgungsfreie Jahre, danach 8 Jahre Annuität bis zur vollständigen Tilgung, monatliche Zahlung, Effektivzins vereinfacht als Rechenzins. Der Vergleichszins von 4,0 % bzw. 3,5 % ist eine Annahme mit gleicher Tilgungsstruktur; echte Bankdarlehen sind anders aufgebaut.
Der Zinsvorteil ist real, aber nicht kostenlos:
Hinzu kommt der Bank-Faktor. Die KfW vergibt ihre Kredite nur über Finanzierungspartner – Banken, Sparkassen, Versicherungen und Vermittler, die KfW-Kredite anbieten. Ihre Hausbank prüft Bonität und Sicherheiten, und ohne ihre Zusage gibt es keine Förderung. Bietet sie das Programm nicht an, fragen Sie bei weiteren Finanzierungspartnern an.
Auch das Anschlusszins-Risiko lässt sich beziffern. Nehmen Sie 100.000 Euro für Effizienzhaus 40 mit 35 Jahren Laufzeit, fünf tilgungsfreien Jahren und 2,98 % auf, zahlen Sie ab dem sechsten Jahr rund 421 Euro im Monat. Nach zehn Jahren sind dann noch rund 88.900 Euro offen; jeder Prozentpunkt mehr Anschlusszins kostet darauf im ersten Jahr rund 890 Euro zusätzlich. Den Zinsvorteil der ersten zehn Jahre behalten Sie in jedem Fall – wer weniger Restschuld möchte, wählt eine kürzere Laufzeit oder kombiniert den KfW-Teil mit einem länger zinsgebundenen Bankdarlehen.
In drei Situationen raten wir eher ab:
Unsere Empfehlung: Wer fossilfrei plant und keine großen Sondertilgungen erwartet, sollte den KfW-Kredit als Basis der Finanzierung nutzen. Für Sondertilgungen halten Sie einen flexiblen Bankanteil bereit.
So viel bringt EH 55 bei 100.000 Euro – wie viel bringt es Ihnen?
Gerade in der Bauphase, in der oft noch Miete anfällt, zählt jeder Euro. Wir rechnen Ihre persönliche Entlastung aus.
Der Kredit trägt also meist schon allein. Lücken in der Finanzierung schließt er aber nicht immer – dafür gibt es weitere Bausteine.
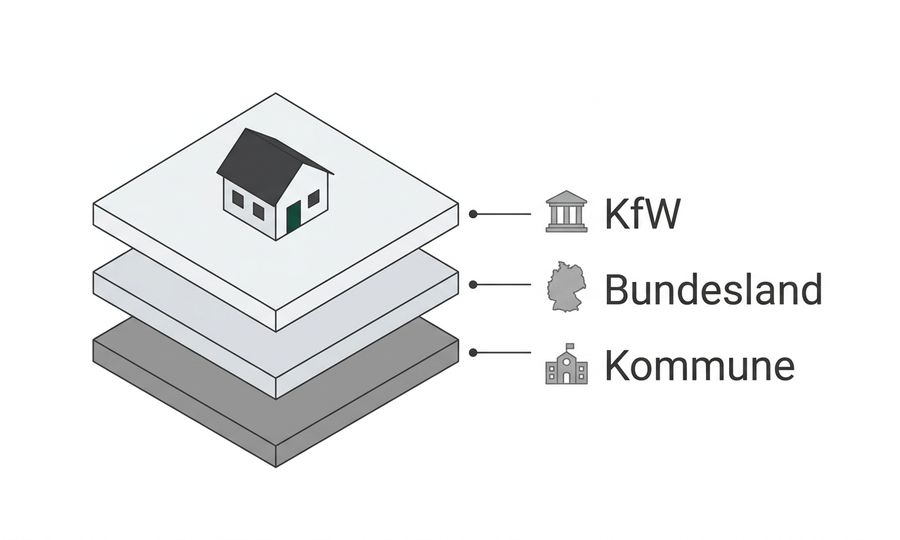
KfW-Neubaukredite lassen sich mit dem Wohneigentumsprogramm 124, mit Programmen der Landesförderbanken und mit kommunalen Zuschüssen kombinieren. Dieselbe Wohneinheit kann aber nicht zugleich über 296 und 297/298 oder 300 gefördert werden.
Welche Fördermittel Sie als Privatperson bekommen, hängt deshalb nicht nur vom Bund ab. Die Förderung für den Hausbau setzt sich oft aus drei Ebenen zusammen: KfW, Bundesland und Kommune. Wer die KfW-Förderung für den Hausbau mit Landesmitteln ergänzt, kann Lücken schließen, die der Bund offenlässt.
Für dieselbe Wohneinheit nicht: 297/298, 296 und 300 sind Alternativen, wie die KfW-Angaben zu Programm 296 und Fachbeiträge zu Programm 300 zeigen. Stapeln lässt sich vor allem Programm 124 – die KfW selbst rechnet mit 297 plus 124. Bei mehreren Wohneinheiten können Sie trennen: die selbst genutzte Einheit über 297 oder 300, weitere Einheiten über 298 oder 296. Klären Sie die Kombination mit der Bank am Merkblatt.
Für Photovoltaik gibt es das Programm Erneuerbare Energien – Standard (270), das die KfW etwa mit 298 kombiniert. In mehreren Bundesländern gilt für Neubauten ohnehin eine Solarpflicht. Allerdings nicht mit einer Förderung nach dem Erneuerbare-Energien-Gesetz (EEG) oder dem Kraft-Wärme-Kopplungsgesetz (KWKG) kombinierbar – lassen Sie das bei geplanter Einspeisung prüfen.
Jedes Bundesland hat eine eigene Förderbank. Die Förderbanken vergeben häufig zinsverbilligte Darlehen oder Zuschüsse, oft für Familien mit geringem bis mittlerem Einkommen; die Budgets der Kommunen sind meist begrenzt.
| Bundesland | Förderbank |
|---|---|
| Baden-Württemberg | Landeskreditbank Baden-Württemberg (L-Bank) |
| Bayern | Bayerische Landesbodenkreditanstalt (BayernLabo) |
| Berlin | Investitionsbank Berlin (IBB) |
| Brandenburg | Investitionsbank des Landes Brandenburg (ILB) |
| Bremen | Bremer Aufbau-Bank (BAB) |
| Hamburg | Hamburgische Investitions- und Förderbank (IFB Hamburg) |
| Hessen | Wirtschafts- und Infrastrukturbank Hessen (WIBank) |
| Mecklenburg-Vorpommern | Landesförderinstitut (LFI) |
| Niedersachsen | Investitions- und Förderbank Niedersachsen (NBank) |
| Nordrhein-Westfalen | NRW.BANK |
| Rheinland-Pfalz | Investitions- und Strukturbank Rheinland-Pfalz (ISB) |
| Saarland | Saarländische Investitionskreditbank (SIKB) |
| Sachsen | Sächsische Aufbaubank (SAB) |
| Sachsen-Anhalt | Investitionsbank Sachsen-Anhalt |
| Schleswig-Holstein | Investitionsbank Schleswig-Holstein (IB.SH) |
| Thüringen | Thüringer Aufbaubank |
Echte Zuschüsse für den Neubau kommen von Ländern und Kommunen, nicht aus den KfW-Neubaukrediten. Eine Förderung des Bundesamts für Wirtschaft und Ausfuhrkontrolle (BAFA) für Neubauten gibt es nicht: Die BAFA-Zuschüsse der Bundesförderung für effiziente Gebäude (BEG) betreffen die Sanierung bestehender Gebäude.
Kleine Beträge bringt die Sparförderung beim Bausparen: jährlich bis zu 140 Euro Wohnungsbauprämie, 86 Euro Arbeitnehmersparzulage und 350 Euro Wohn-Riester-Grundzulage für Paare – für Singles jeweils die Hälfte.
Kombinationsregeln sind das eine. Wie das in echten Zahlen aussieht, zeigen drei typische Bauherren.
Wie viel KfW-Kredit möglich ist, hängt von Haushalt, Effizienzstandard und Zahl der Wohneinheiten ab – die drei Musterfälle zeigen eine Spanne von 200.000 bis 320.000 Euro Förderkredit.
Die Fälle sind fiktiv, die Gesamtkosten angenommen. Alle Förderbeträge folgen den aktuellen KfW-Regeln, alle Summen sind nachgerechnet.
Lena und Tom aus Leipzig bauen ein Einfamilienhaus mit Wärmepumpe, ohne Kinder. Die Baugenehmigung liegt seit September 2026 vor – damit kommt Effizienzhaus 55 infrage.
| Posten | Betrag |
|---|---|
| KfW 297 (Effizienzhaus 55) | 100.000 € |
| KfW 124 | 100.000 € |
| Eigenkapital | 80.000 € |
| Bankdarlehen | 200.000 € |
| Gesamtkosten (Annahme) | 480.000 € |
Gegenüber einem Bankdarlehen mit 4,0 % spart der 297-Teil laut unserer Rechnung rund 18.900 Euro Zinsen in zehn Jahren. Gefährlich werden kann den beiden nur noch der Kalender: Der Antrag muss bis zum 31.12.2026 bei der KfW eingehen.
Familie Yilmaz aus Münster hat zwei minderjährige Kinder und ein durchschnittliches zu versteuerndes Einkommen von 95.000 Euro aus 2023 und 2024 – unter der Grenze von 100.000 Euro. Sie baut ein Effizienzhaus 40 mit QNG-Siegel.
| Posten | Betrag |
|---|---|
| KfW 300 (2 Kinder, mit QNG) | 220.000 € |
| KfW 124 | 100.000 € |
| Eigenkapital | 90.000 € |
| Bankdarlehen | 150.000 € |
| Gesamtkosten (Annahme) | 560.000 € |
Zusammen sind das 320.000 Euro Förderkredit. Läge das Einkommen über der Grenze, wären es mit 297 und QNG plus 124 nur 250.000 Euro – 70.000 Euro weniger.
Herr Becker aus Freiburg baut ein Haus mit vermieteter Einliegerwohnung als Effizienzhaus 40 ohne QNG. Er nutzt eine von zwei Wohneinheiten selbst, also 50 Prozent – ein Antrag in 297 genügt.
| Posten | Betrag |
|---|---|
| KfW 297 (EH 40, 2 Wohneinheiten) | 200.000 € |
| KfW 124 (selbst genutzter Anteil) | 100.000 € |
| Eigenkapital | 120.000 € |
| Bankdarlehen | 200.000 € |
| Gesamtkosten (Annahme) | 620.000 € |
Achtung: Der doppelte Kreditrahmen setzt voraus, dass die Einliegerwohnung eine eigenständige Wohneinheit ist. Lassen Sie das vor der Planung vom Energieeffizienz-Experten bestätigen – sonst fehlen in der Finanzierung 100.000 Euro.
Wir rechnen Ihre Förderkombination mit echten Zahlen.
Lena und Tom, Familie Yilmaz, Herr Becker – Ihre Konstellation ist vermutlich eine vierte. Wir zeigen Ihnen, wie viel Förderkredit aus 297, 300, 296 und 124 für Sie möglich ist.
Steht die Kombination, geht es an den Antrag – und dort entscheidet die Reihenfolge.
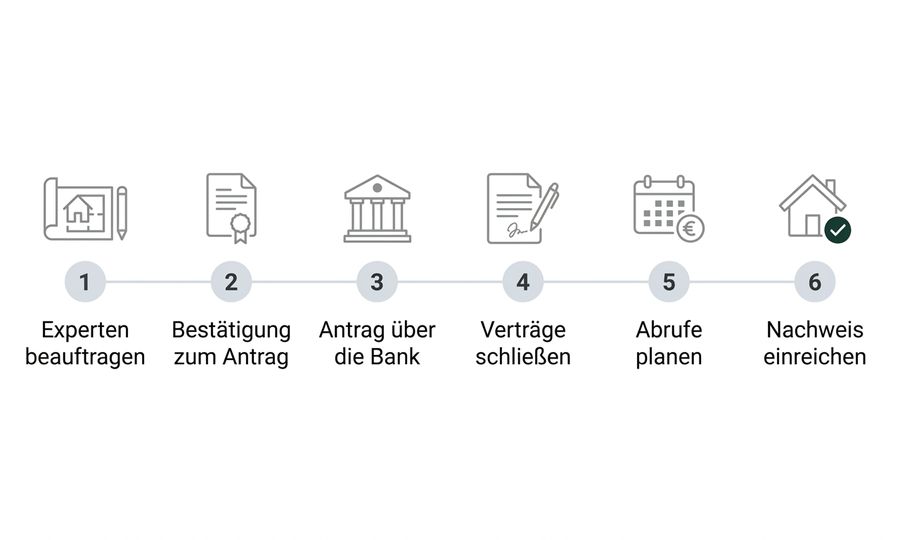
Sie beantragen die KfW-Neubauförderung in sechs Schritten über Ihre Bank: Energieeffizienz-Experten beauftragen, Bestätigung zum Antrag erstellen lassen, Kredit vor Vertragsabschluss beantragen, Zusage abwarten, bauen, Bestätigung nach Durchführung einreichen.
Der Vorhabensbeginn ist bei der KfW-Förderung im Neubau je Programm unterschiedlich definiert. Im Klimafreundlichen Neubau und in Programm 300 beginnt das Vorhaben mit dem ersten Lieferungs- oder Leistungsvertrag; Planung und Beratung dürfen Sie vorher beauftragen. Beim Wohneigentumsprogramm 124 zählt beim Bau mit Werkvertrag der erste Spatenstich, beim Bauträger der Kaufvertrag.
Gut zu wissen: Nicht jede Arbeit auf dem Grundstück gilt als Baubeginn. Laut KfW sind Abriss, Bodenuntersuchung und Erschließung grundstücksbezogen und damit unschädlich – die Baugrube und Hausanschlüsse dagegen zählen schon zum Vorhaben. Im Zweifel ordnet Ihr Experte die Maßnahme ein.
Fragen zum Ablauf beantwortet auch die kostenfreie KfW-Servicehotline unter 0800 539 9002 (Montag bis Freitag, 8 bis 18 Uhr).
Ohne ihn gibt es keinen Förderkredit: Für die Programme 296, 297/298 und 300 muss ein Energieeffizienz-Experte aus der Energieeffizienz-Expertenliste des Bundes eingebunden sein. Ein Energieberater für den Neubau ohne Eintrag für die KfW-Neubauförderung genügt nicht.
Damit ist der Energieberater im Neubau die Brücke zwischen Planung und Finanzierung. Bei QNG kommt ein Nachhaltigkeitsberater dazu. Planung und Baubegleitung durch den Experten finanziert der KfW-Kredit mit.
Achten Sie bei der Auswahl auf drei Dinge: den Listeneintrag für die KfW-Neubauförderung, Erfahrung mit Neubauten in Ihrer Zielstufe und ob die Baubegleitung im Angebot enthalten ist. Mehr zu unserem Leistungsumfang finden Sie bei der Energieberatung für Ihren Neubau.
Selbstcheck: Bin ich startklar? Experte beauftragt? Bei EH 55 Baugenehmigung vorhanden? Keine Verträge ohne aufschiebende Bedingung? Heizung ohne Öl und Gas, bei EH 40 auch ohne Biomasse? Programm passend zu Nutzung und Einkommen gewählt? Bankgespräch terminiert? Sechsmal Ja – dann kann der Antrag raus.
Auf dem Papier sind das sechs Schritte. Gefährlich wird es dort, wo die Reihenfolge kippt – genau das ist der zu früh unterschriebene Vertrag vom Anfang.
Der teuerste Fehler bei der Neubauförderung ist kein technischer, sondern einer der Reihenfolge: Wer Bau- oder Kaufverträge ohne aufschiebende Bedingung vor dem Antrag unterschreibt, verliert die Förderfähigkeit.
Ein Beispiel: 100.000 Euro Förderkredit – weg. Weil der Hausvertrag eine Woche vor dem Antrag unterschrieben wurde. Diese sieben Fehler kosten Bauherren die KfW-Förderung für den Neubau:
| Fehler | Konsequenz | So vermeiden Sie ihn |
|---|---|---|
| 1. Bau-, Fertighaus- oder Bauträger-Kaufvertrag vor dem Antrag unterschrieben; bei EH 55 Anzahlung vor Antragseingang | Förderfähigkeit meist verloren (Ausnahmen siehe unten) | Erst Antrag, dann Vertrag – oder Vertrag mit aufschiebender Bedingung |
| 2. Baubeginn vor dem Antrag – schon die Baugrube zählt; bei EH 55 Bauarbeiten vor dem 16.12.2025 | Kein Kredit für dieses Vorhaben | Erdarbeiten erst nach dem Antrag beauftragen und beginnen |
| 3. EH 55 ohne Baugenehmigung beantragt oder Antrag nach dem 31.12.2026 | Stufe nicht erreichbar | Baugenehmigung abwarten, Fahrplan rückwärts planen |
| 4. Gas- oder Ölheizung eingeplant, weil das GModG sie erlaubt; bei EH 40 Pellets | Neubau nicht förderfähig | Heizung an der Förderstufe ausrichten, nicht am Gesetz |
| 5. Energieberater ohne Eintrag in der Expertenliste | Bestätigung zum Antrag wird nicht anerkannt | Listeneintrag vor der Beauftragung prüfen |
| 6. Abruf zu spät geplant | 150 € pro Monat bei 100.000 € nicht abgerufenem Kredit | Abrufe mit dem Baufortschritt takten |
| 7. Familie unter der Einkommensgrenze wählt 297 statt 300 | 70.000 bis 120.000 € weniger Förderkredit, je nach Kinderzahl | Einkommen der maßgeblichen Jahre vorab prüfen |
Aus unserer Beratungspraxis: Viele unserer Kunden wissen nicht, dass auch der Vertrag mit dem Fertighausanbieter ein Leistungsvertrag ist und damit als Vorhabensbeginn zählt – egal, wie unverbindlich er sich beim Unterschreiben anfühlt. Lassen Sie jeden Vertrag vorher auf die richtige Bedingung prüfen.
Achtung: Eine wirksame aufschiebende Bedingung braucht drei Dinge. Der Vertrag wird erst wirksam, wenn die KfW-Förderzusage vorliegt; die Bedingung steht schon bei der Unterschrift im Vertrag – nachträglich einfügen ist unzulässig; und sie ist aufschiebend, nicht auflösend. Lassen Sie die Formulierung von Notar oder Anwalt prüfen.
Wer vor dem Antrag ohne aufschiebende Bedingung unterschrieben hat, verliert im Klimafreundlichen Neubau in der Regel die Förderung. Nur beim Wohneigentumsprogramm 124 ist ein Antrag noch bis drei Monate nach Vorhabensbeginn möglich, solange weniger als die Hälfte realisiert ist.
| Ihre Situation | 297/298, 300, 296 | 124 |
|---|---|---|
| Vertrag ohne aufschiebende Bedingung unterschrieben oder Bau begonnen | Förderung für dieses Vorhaben nicht mehr möglich | Antrag bis 3 Monate nach Vorhabensbeginn, wenn weniger als 50 % realisiert |
| Nur Planung oder Beratung beauftragt | unschädlich | unschädlich |
| Ursprünglich eine andere KfW-Gebäudeförderung (BEG) geplant, noch nichts unterschrieben | Wechsel in den Klimafreundlichen Neubau ohne Sperrfrist | – |
| EH 55, Vertrag nach dokumentiertem Bankgespräch | vorher mit der Bank klären | – |
Versprechen kann Ihnen in diesem Fall niemand etwas. Lassen Sie die Lage von Bank und Experten prüfen, bevor Sie weitere Verträge unterschreiben.
Erst prüfen, dann unterschreiben.
Ein zu früh unterschriebener Vertrag kann 100.000 Euro Förderkredit kosten. Wir prüfen mit Ihnen die Reihenfolge von Antrag und Vertrag – bevor Sie unterschreiben.
Zum Schluss die Fragen, die uns Bauherren im Erstgespräch am häufigsten stellen – kurz beantwortet.
Die KfW fördert den Neubau 2026 mit fünf Kreditprogrammen: 297 und 298 (Klimafreundlicher Neubau), 300 (Wohneigentum für Familien), 296 (Niedrigpreissegment) und 124 (Wohneigentumsprogramm). Dazu kommen Programme der Landesförderbanken und kommunale Zuschüsse. Welches passt, zeigt die Entscheidungsmatrix oben.
Ja. Der Kauf gilt als Neubau, wenn er innerhalb von 12 Monaten nach der Bauabnahme erfolgt; dann sind 297 und 124 nutzbar. Den Kaufvertrag dürfen Sie vor dem Antrag nur mit aufschiebender Bedingung schließen. Alle Details stehen im Abschnitt zum Bauträger-Kauf.
Ja, über Programm 298 mit bis zu 100.000 Euro je Wohneinheit, mit QNG bis 150.000 Euro. Nutzen Sie bei einem Haus mit Einliegerwohnung mindestens die Hälfte der Wohneinheiten selbst, genügt ein Antrag in 297 für beide Einheiten.
Nein. Effizienzhaus 55 kostete Ende September 2026 ca. 1,0 %, Effizienzhaus 40 ca. 1,96 % effektiv (10 Jahre Laufzeit). Programm 124 lag am 01.10.2026 etwa auf Marktniveau, 300 und 296 haben eigene Konditionen. Den tagesaktuellen Stand nennt Ihre Bank.
Ja, indirekt. Die Wärmepumpe gehört zu den förderfähigen Baukosten im KfW-Kredit für den Neubau, und eine Heizung ohne Öl und Gas ist ohnehin Voraussetzung. Eine eigene Heizungsförderung wie KfW 458 gibt es nur für bestehende Gebäude.
Für den Neubau stellt sich die Frage nicht. BAFA-Zuschüsse betreffen die Sanierung bestehender Gebäude. Die Förderung für den Neubau läuft über KfW-Kredite, ergänzt durch Landes- und Kommunalprogramme.
Nein. Auch die Heizungsförderung der KfW (458) – bis zu 70 Prozent (Stand Oktober 2025) – und der Steuerbonus nach § 35c Einkommensteuergesetz gelten nur für bestehende Gebäude. Im Neubau hilft beim Bausparen die Sparförderung; steuerliche Fragen zur Vermietung klären Sie mit Ihrer Steuerberatung.
Das Honorar ist frei vereinbar und hängt von Hausgröße, Effizienzstufe und Umfang der Baubegleitung ab. Planung und Baubegleitung durch den Experten finanziert der KfW-Kredit als Nebenkosten mit. Vergleichen Sie Angebote nach Leistungsumfang, nicht nur nach Preis.
Sie können den Kredit auf den neuen Eigentümer übertragen oder ihn komplett ablösen – dann mit Vorfälligkeitsentschädigung. Planen Sie eine Nutzungsänderung, etwa Vermietung statt Selbstnutzung, sprechen Sie vorher mit Ihrer Bank.
Wer 2026 neu baut, schafft die Voraussetzungen für die KfW-Förderung Neubau mit der richtigen Reihenfolge: Programm wählen, Effizienzstufe mit dem Experten festlegen, Antrag vor jedem Vertrag stellen – und bei EH 55 den 31.12.2026 im Blick behalten.
Welches Programm passt, entscheidet Ihre Situation: Mit Baugenehmigung lohnt der Blick auf EH 55, Familien unter der Einkommensgrenze fahren mit Programm 300 am besten, alle anderen planen mit EH 40 – und Programm 124 ergänzt jede dieser Varianten. Die rund 18.900 Euro Zinsvorteil vom Anfang liegen in der Förderstufe, das Risiko in der Reihenfolge.
Programm, Effizienzstufe und Frist in einem Gespräch geklärt
Wir haben über 400 Förderanträge erfolgreich begleitet und wissen, an welcher Stelle Neubau-Förderungen kippen. Wir klären mit Ihnen Programm, Stufe und Fristen und begleiten Ihren Antrag von der Bestätigung zum Antrag bis zur Bestätigung nach Durchführung.
Alle Angaben ohne Gewähr. Maßgeblich sind die jeweils aktuellen Förderrichtlinien von BAFA und KfW.


